
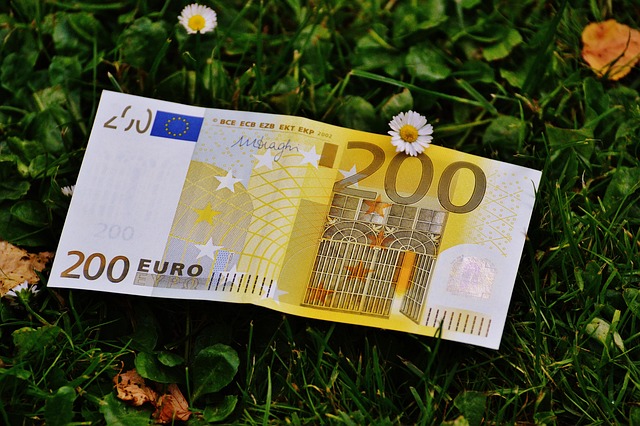
Bargeld gilt in Deutschland als gesetzliches Zahlungsmittel – und doch sorgt ein Schein regelmäßig für Ärger: der 200-Euro-Schein. Geldautomaten spucken ihn gelegentlich ungefragt aus, aber bei vielen Bürgerinnen und Bürgern stößt er auf wenig Begeisterung. Auch Händler nehmen die große Banknote nicht immer bereitwillig an, manche lehnen sie sogar ganz ab.
Der ungeliebte Schein
Während kleinere Scheine wie 10, 20 oder 50 Euro problemlos im Alltag eingesetzt werden können, ist der 200-Euro-Schein unpraktisch. Für den schnellen Einkauf beim Bäcker, in der Drogerie oder beim Kiosk ist er schlicht zu groß. Wer mit ihm bezahlt, bringt Verkäuferinnen und Verkäufer oft in Schwierigkeiten, weil viel Wechselgeld benötigt wird.
Hinzu kommt die Sorge vor Fälschungen. Gerade große Scheine gelten bei manchen Händlern als riskant – auch wenn die Europäische Zentralbank die Sicherheitsmerkmale in der zweiten „Europa-Serie“ der Banknoten verstärkt hat.
Ist die Verweigerung erlaubt?
Rein rechtlich ist Bargeld in der Eurozone gesetzliches Zahlungsmittel. Das bedeutet grundsätzlich: Händler müssen Euro-Banknoten akzeptieren. Allerdings gibt es Ausnahmen. Private Verträge oder Hausordnungen – etwa in Restaurants, Kinos oder Supermärkten – können im Vorfeld regeln, welche Zahlungsmittel zugelassen sind. Ist dies klar erkennbar, dürfen Händler die Annahme großer Scheine verweigern.
Ein weiterer Punkt: Niemand ist verpflichtet, mehr Wechselgeld herauszugeben, als tatsächlich vorhanden ist. Wer mit einem 200-Euro-Schein ein Brötchen kaufen will, muss damit rechnen, dass der Händler die Zahlung ablehnt, weil das Wechselgeld fehlt.
Zwischen Praxis und Rechtslage
In der Praxis bewegt sich die Ablehnung großer Scheine also in einer Grauzone. Streng genommen ist der 200-Euro-Schein gültig, im Alltag aber unpraktisch. Deshalb setzen viele Verbraucher ihn lieber gleich bei größeren Einkäufen im Möbelhaus, im Elektronikgeschäft oder bei der Bank ein.
Die Rolle der Banken
Dass die Scheine überhaupt in Umlauf kommen, hängt nicht zuletzt an den Geldautomaten. Manche Banken geben 200-Euro-Scheine auch ohne Auswahlmöglichkeit aus. Kunden fühlen sich dadurch gezwungen, mit dem ungeliebten Geldschein zu bezahlen – und laufen Gefahr, ihn im Alltag schwer wieder loszuwerden.
Fazit
Der 200-Euro-Schein bleibt trotz seiner Gültigkeit ein Problemkind im Bargeldverkehr. Für Händler bedeutet er Aufwand und Risiko, für Kunden oft Ärger an der Kasse. Und so gilt: Wer Ärger vermeiden will, sollte die große Banknote lieber bei größeren Zahlungen einsetzen – oder gleich bei der Bank wechseln lassen.


Kommentar hinterlassen