
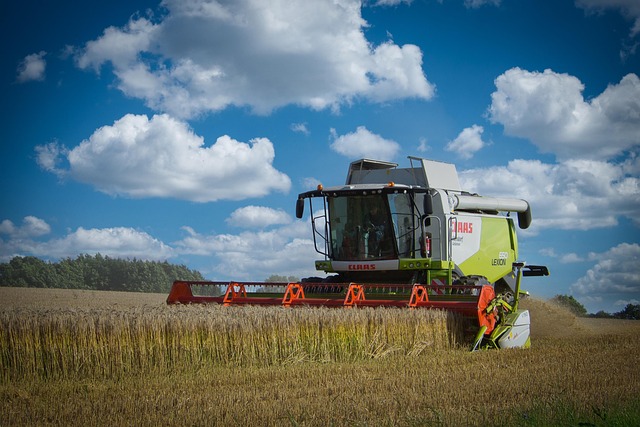
Am 3. September 2026 wurde für die CLAAS Kommanditgesellschaft auf Aktien mbH der Jahresabschluss 2025 im Register veröffentlicht.
CLAAS ist dabei ein Sonderfall in unserer Anlegerschutz-Serie.
Das Familienunternehmen hat keine typische Privatanlegeranleihe mit 1.000-Euro-Stückelung angeboten. Das Unternehmen finanziert sich jedoch ausdrücklich auch über den Kapitalmarkt und hat im Sommer 2026 ein neues Schuldscheindarlehen über 75 Millionen Euro platziert.
Die Investoren waren nach Unternehmensangaben vor allem ausgewählte nationale und internationale Geschäftsbanken. Es handelt sich deshalb in erster Linie um institutionelles Kapital und nicht um ein klassisches Kleinanlegerprodukt.
Trotzdem lohnt sich die Bilanzanalyse.
Denn sie zeigt ziemlich gut, warum Investoren einem Unternehmen auch in einem schwierigeren Branchenjahr weiteres Geld zur Verfügung stellen.
CLAAS erwirtschaftete 2025 einen Umsatz von rund 4,918 Milliarden Euro.
2024 waren es rund 4,997 Milliarden Euro.
Der Umsatz sank damit leicht.
Deutlicher fiel der Rückgang beim Ergebnis aus.
Das EBITDA verringerte sich von 584,2 auf 523,3 Millionen Euro, das EBIT von 391,6 auf 338,9 Millionen Euro.
Der Konzernjahresüberschuss sank von 253,3 auf 230,3 Millionen Euro.
Das sind Rückgänge.
Aber sie müssen im Branchenkontext betrachtet werden.
CLAAS selbst spricht von einem schwierigen Marktumfeld für Landtechnik mit globaler Kaufzurückhaltung und volatilen Märkten. Trotz dieser Bedingungen blieb der Umsatz nahezu stabil und der Konzern deutlich profitabel.
Aus Gläubigersicht besonders interessant ist die andere Seite der Bilanz.
Das Eigenkapital erhöhte sich von rund 2,267 Milliarden auf 2,405 Milliarden Euro.
Die Eigenkapitalquote stieg auf 47,7 Prozent.
Und obwohl der Gewinn sank, legte der Free Cashflow kräftig zu:
von 190,3 Millionen Euro auf 252 Millionen Euro.
Das ist für Fremdkapitalgeber möglicherweise sogar interessanter als ein Rekordgewinn.
Denn Schuldscheininvestoren werden nicht dadurch bezahlt, dass auf dem Papier ein hoher Jahresüberschuss steht.
Sie brauchen Cash.
CLAAS verfügt seit Jahren über einen diversifizierten Finanzierungsmix.
Neben einer großen syndizierten Kreditlinie nutzt das Unternehmen den Schuldscheinmarkt. Die Kapitalmarktübersicht nennt unter anderem ältere Schuldscheine sowie die neue Transaktion 2026 mit Laufzeiten bis 2033 beziehungsweise 2036. Der Erlös des neuen 75-Millionen-Euro-Schuldscheins dient nach Unternehmensangaben sowohl der allgemeinen Unternehmensfinanzierung als auch der Refinanzierung auslaufender Schuldscheine.
Auch hier lohnt sich ein sprachlicher Unterschied.
Refinanzierung bedeutet nicht, dass Schulden verschwinden.
Bestehende Finanzierung wird teilweise durch neue Finanzierung ersetzt.
Das ist in großen Unternehmen vollkommen normal.
Aber Investoren sollten immer beobachten, ob die Fähigkeit zur Rückzahlung aus eigener Ertragskraft bestehen bleibt oder ob Finanzierungen zunehmend nur durch neue Finanzierungen ersetzt werden können.
Bei CLAAS liefert der Abschluss 2025 derzeit wenig Anlass für Alarmismus.
Eine Eigenkapitalquote von fast 48 Prozent, ein Jahresüberschuss von 230 Millionen Euro und ein Free Cashflow von 252 Millionen Euro sind eine vergleichsweise komfortable Ausgangsposition.
Trotzdem gibt es einen Punkt, den Kapitalgeber verfolgen sollten:
Die Ertragskraft ist gegenüber dem außergewöhnlich starken Jahr 2023 deutlich zurückgekommen.
2023 erzielte CLAAS noch rund 6,145 Milliarden Euro Umsatz, 768,5 Millionen Euro EBITDA und 347,1 Millionen Euro Jahresüberschuss.
2025 waren es 4,918 Milliarden Euro Umsatz, 523,3 Millionen Euro EBITDA und 230,3 Millionen Euro Gewinn.
Das bedeutet nicht zwangsläufig strukturellen Niedergang.
Landtechnik ist zyklisch.
Landwirte investieren abhängig von Ernteerträgen, Agrarpreisen, Zinsen und allgemeiner Investitionsbereitschaft.
Aber genau diese Zyklik ist auch das Risiko für Fremdkapitalgeber.
Der neue Schuldschein läuft teilweise bis 2036.
Niemand weiß heute, wie viele Agrarzyklen bis dahin noch durchlaufen werden.
CLAAS muss deshalb beweisen, dass die starke Bilanz auch dann trägt, wenn schwächere Marktjahre länger dauern als erwartet.
Bisher spricht einiges dafür.
Der Cashflow ist stark.
Das Eigenkapital wächst.
Die Verschuldungsstruktur ist breit aufgestellt.
Und das Unternehmen konnte seinen neuen Schuldschein nach eigenen Angaben zu attraktiven Konditionen bei ausgewählten institutionellen Investoren platzieren.
Für eine kritische Analyse bedeutet Fairness deshalb auch, keinen Problemfall zu erfinden, wo die Zahlen derzeit keinen erkennen lassen.
Die interessante Frage lautet bei CLAAS nicht:
„Kann das Unternehmen seine Schulden überhaupt bedienen?“
Dafür liefert der Jahresabschluss derzeit keinen konkreten Anlass.
Die interessantere Frage lautet:
Wie viel Ertragspuffer bleibt, wenn die schwächere Nachfrage in der Landtechnik länger anhält und gleichzeitig in neue Produkte, Produktion und Digitalisierung investiert werden muss?
Das neue Schuldscheinkapital zeigt:
Professionelle Investoren geben CLAAS weiterhin Kredit.
Der Jahresabschluss erklärt ziemlich gut, warum.
Aber auch eine starke Bilanz ist kein Freifahrtschein für die nächsten zehn Jahre.


Kommentar hinterlassen