Eine Factoring-Gesellschaft agiert grundsätzlich im Rahmen des Risiko- und Forderungsmanagements, daher ist die Zusammenarbeit mit Kunden (also Unternehmen, deren Forderungen sie ankauft) an bestimmte Voraussetzungen gebunden – insbesondere an deren Bonität.
Hier die Antworten auf deine zwei Fragen:
✅ 1. Mit wem darf eine Factoring-Gesellschaft zusammenarbeiten?
Grundsätzlich darf eine Factoring-Gesellschaft mit jedem gewerblich tätigen Unternehmen zusammenarbeiten – solange das Risiko tragbar erscheint. In der Praxis gelten jedoch klare Kriterien:
✅ Bonität des Factoring-Kunden (Verkäufer der Forderungen):
-
Die Factoring-Gesellschaft prüft die wirtschaftliche Lage des Unternehmens vor Vertragsabschluss.
-
Ziel: Sicherstellen, dass die abgetretenen Forderungen auch werthaltig sind und das Unternehmen nicht kurz vor der Insolvenz steht.
✅ Bonität der Debitoren (Kunden des Kunden):
-
Auch die Bonität derjenigen, die die Rechnungen bezahlen sollen, wird geprüft.
-
Besonders im echten Factoring (wo das Ausfallrisiko auf den Factor übergeht) ist dies entscheidend.
⛔️ Ausschlussgründe:
-
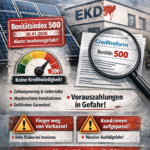
Unternehmen mit negativem Bonitätsindex (z. B. 500 bei Creditreform) gelten als nicht kreditwürdig – eine Zusammenarbeit ist dann höchst risikobehaftet.
-
Auch bei Branchen mit hoher Betrugsanfälligkeit oder rechtlichen Graubereichen (z. B. Inkassoscheinunternehmen, bestimmte Finanzdienstleistungen) agieren Factoring-Gesellschaften vorsichtig.
⚠️ 2. Was muss eine Factoring-Gesellschaft tun, wenn sich der Bonitätsindex des Unternehmens drastisch verschlechtert (z. B. auf 500)?
Ein Bonitätsindex von 500 bei Creditreform bedeutet: akute Insolvenzgefahr – höchste Risikostufe. Dann sind folgende Schritte üblich bzw. geboten:
📌 Sofortige Risikoprüfung / Vertragsüberprüfung:
-
Interne Neubewertung des Kundenverhältnisses.
-
Überprüfung aller offenen Forderungen und Zahlungsverpflichtungen.
📌 Vertragsmaßnahmen:
-
Einstellung des Forderungsankaufs – kein weiteres Factoring mehr.
-
Kündigung des Factoringvertrags möglich (häufig vertraglich geregelt bei Bonitätsverschlechterung).
-
Bestehende Forderungen nur noch unter Vorbehalt oder mit Einbehalt von Sicherheiten.
📌 Rückforderungen oder Einzug sichern:
-
Factoring-Gesellschaft muss sicherstellen, dass sie nicht auf uneinbringlichen Forderungen sitzen bleibt.
-
Möglicherweise Rückabwicklung oder Verzicht auf Rückflussgarantien prüfen (je nach Factoring-Art).
📌 Informationspflichten:
-
Interne Dokumentationspflicht zur Risikolage.
-
In manchen Fällen auch Meldung an Aufsichtsbehörden (je nach Geschäftsmodell und Lizenzstatus).
💡 Wichtig:
Ein Bonitätsindex von 500 ist ein deutliches Alarmsignal. Seriöse Factoring-Gesellschaften würden in so einem Fall keine neuen Forderungen mehr ankaufen und bestehende Verträge mindestens auf Eis legen, wenn nicht sogar beenden.


Kommentar hinterlassen